RECONNAISSANCE TERRITORIALE
Nous, le Conseil canadien des normes d’audit et de certification (CNAC), reconnaissons exercer nos activités sur les terres traditionnelles et non cédées des Premières Nations, des Métis et des Inuits (les « peuples autochtones »), qui, d’un océan à l’autre, en sont les gardiens de longue date.
Nous reconnaissons et respectons l’importance des terres non cédées et visées par un traité, et entendons mener nos travaux en honorant la diversité historique et culturelle des peuples autochtones du Canada. Dans le souci de renforcer notre engagement à l’égard de la réconciliation, essentielle à la normalisation au Canada, nous prenons des mesures concrètes, lesquelles consistent, pour l’exercice en cours :
- à continuer de solidifier nos relations avec les peuples autochtones et leurs communautés afin d’inclure davantage les points de vue autochtones dans nos processus de normalisation;
- à faire avancer notre projet de prendre en compte les questions autochtones dans notre norme de certification en matière de durabilité.
Conscients que la réconciliation est une démarche soutenue qui passe par le dialogue, la collaboration et l’action, nous nous engageons à aborder nos travaux dans une optique d’inclusion, de représentation et de prise en compte des perspectives autochtones. Ces efforts s’inscrivent dans notre engagement continu à faire progresser la réconciliation en normalisation et à veiller à ce que nos normes reflètent de manière significative les points de vue autochtones.
Haut de la page
NOTRE RAISON D’ÊTRE
Nous agissons de manière indépendante dans notre processus décisionnel et avons le pouvoir et la responsabilité d’établir les normes en matière de gestion de la qualité, d’audit, de certification de l’information sur la durabilité et d’autres missions de certification et de services connexes au Canada.
Haut de la page
NOTRE MISSION
Nous servons l’intérêt public en établissant des normes de grande qualité et en favorisant leur mise en œuvre efficace en réponse aux besoins en évolution des parties intéressées et concernées au Canada.
Haut de la page
SERVIR L’INTÉRÊT PUBLIC
L’intérêt public est au cœur de toutes les activités du CNAC.
Pour élaborer notre plan annuel, nous étudions le contexte actuel et engageons régulièrement le dialogue avec les parties intéressées et concernées. Nous cherchons à répondre aux besoins d’un certain nombre de parties intéressées et concernées, notamment :
- les membres du public;
- les utilisateurs de l’information externe;
- les responsables de la gouvernance;
- les gouvernements (fédéral, autochtones, provinciaux et municipaux);
- les autorités de réglementation;
- les préparateurs;
- Les professionnels en exercice, à savoir :
- des professionnels comptables exerçant dans des cabinets de toute taille,
- d’autres professionnels réalisant des missions de certification;
- d’autres normalisateurs, au pays et à l’étranger;
- d’autres parties intéressées.
Haut de la page
NOTRE STRATÉGIE
Le plan stratégique 2026-2029 expose nos cinq buts stratégiques et la façon dont nous comptons les atteindre. Nos buts, qui reflètent le contexte dans lequel nous évoluons, ont été établis afin d’orienter nos plans annuels pour les exercices 2026 à 2029.
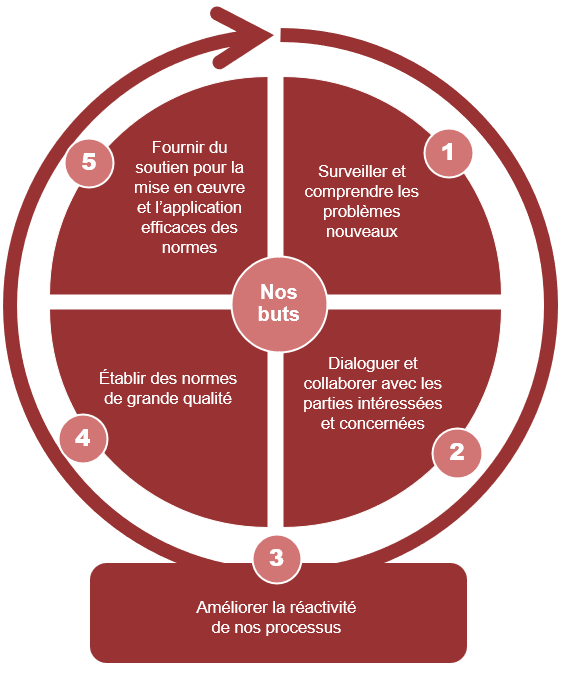
Notre plan annuel 2026-2027 est en vigueur du 1er avril 2026 au 31 mars 2027. Il s’agit du deuxième plan annuel de la période visée par le plan stratégique 2026-2029.
But no 1 : surveiller et comprendre les problèmes nouveaux issus du contexte changeant, afin de mieux prévoir leur incidence sur nos normes et nos activités de normalisation
|
Activités
|
|
Suivre les tendances actuelles et l’évolution des besoins des parties intéressées et concernées au moyen du processus de surveillance des problèmes nouveaux du CNAC. Deux fois l’an, examiner leur incidence éventuelle sur les normes. Il s’agit de tenir compte :
- des constatations découlant des inspections effectuées par le Conseil canadien sur la reddition de comptes (CCRC) et les organisations provinciales de comptables professionnels agréés (CPA) du Canada;
- de la nécessité d’adapter l’information financière aux secteurs d’activité émergents ainsi qu’à l’évolution de l’utilisation des technologies et des pratiques commerciales;
- de la publication et de la certification d’informations qui vont au-delà des états financiers, y compris sur la durabilité;
- des services nouveaux ou différents dont les parties intéressées et concernées pourraient avoir besoin.
Mener des activités de sensibilisation ciblées afin de mieux comprendre les principaux services de certification émergents au fil de leur évolution, notamment pour savoir s’il existe des lacunes dans les normes et, le cas échéant, quels sont les groupes touchés par ces lacunes et quelle est la meilleure façon d’y remédier.
|
Haut de la page
But no 2 : dialoguer et collaborer avec les parties intéressées et concernées afin de comprendre leurs besoins et leurs attentes
|
Activités
|
|
Recueillir régulièrement des commentaires des parties intéressées et concernées, et en examiner deux fois l’an l’incidence sur les normes. Il peut s’agir d’activités de consultation spécifiques auprès de différents groupes, tels que :
- les autorités de réglementation en audit et en valeurs mobilières et les autorités de réglementation prudentielle, notamment le CCRC, les Autorités canadiennes en valeurs mobilières et le Bureau du surintendant des institutions financières;
- CPA Canada et les organisations provinciales de CPA;
- les auditeurs législatifs, notamment le Conseil canadien des vérificateurs législatifs;
- les auditeurs de grandes entités ou d’entités cotées;
- les auditeurs d’entités peu complexes (EPC).
Lorsqu’un projet s’y prête, analyser la mobilisation aux étapes clés de la procédure officielle pour :
- identifier les parties intéressées et concernées;
- élaborer une stratégie de consultation adaptée;
- évaluer les résultats de la stratégie de consultation et déterminer si la participation au projet a été suffisante.
Recueillir l’avis des parties intéressées et concernées sur :
- tous les documents pour commentaires que le CNAC prévoit de publier, y compris :
- un exposé-sondage sur les éléments probants et les réponses aux risques*;
- un exposé-sondage visant certaines Normes canadiennes d’audit (NCA) de la série 500*.
- D’autres consultations pertinentes du Conseil des normes internationales d’audit et d’assurance (International Auditing and Assurance Standards Board – IAASB), y compris :
- le suivi après mise en œuvre de la Norme internationale d’audit (ISA) 540 (révisée), Audit des estimations comptables et des informations y afférentes*;
- son projet de stratégie et de programme de travail 2028-2031*.
Tenir compte des commentaires reçus sur les projets internationaux pour préparer nos réponses aux documents pour commentaires et autres consultations de l’IAASB dans les délais.
|
* Document de consultation de l’IAASB
Haut de la page
But no 3 : améliorer la réactivité de nos processus de normalisation
|
Activités
|
- Épauler la membre canadienne de l’IAASB par l’intermédiaire d’un conseiller technique faisant partie des permanents du CNAC.
- Contribuer à l’élaboration du document de consultation de l’IAASB sur sa stratégie et son programme de travail 2028-2031.
- Contribuer activement, en tant que normalisateur national, au groupe consultatif sur la technologie de l’IAASB et à ses activités de surveillance prévues.
- Surveiller les changements apportés à la gouvernance et aux activités de l’IAASB selon le modèle dirigé par les permanents, et repérer des occasions d’améliorer les processus du CNAC et l’influence qu’il exerce.
- Repérer et mettre à profit les occasions d’apprentissage et de collaboration avec d’importantes parties prenantes de l’écosystème de la certification, notamment les autres conseils de normalisation canadiens, les organisations provinciales et les autorités de réglementation.
- Revoir le mandat, l’énoncé des modalités de fonctionnement et la procédure officielle de normalisation du CNAC et les mettre à jour au besoin.
|
Haut de la page
But no 4 : établir des normes de grande qualité qui répondent aux besoins et aux attentes des parties intéressées et concernées
|
Activités
|
- Suivre l’avancement de tous les projets de l’IAASB et faire valoir les points de vue canadiens, notamment quant à la question de savoir si les modifications proposées dans les projets d’ISA en cours sont effectivement de nature à aboutir à des normes modulables et ajustables aux audits d’EPC.
- Éléments probants et réponse aux risques*
- Approuver l’exposé-sondage.
- Certification de l’information sur la durabilité
- Approuver les modifications canadiennes pour refléter la prise en compte des questions autochtones dans la Norme canadienne de certification en matière de durabilité 5000, Exigences générales relatives aux missions de certification en matière de durabilité.
- Certaines NCA de la série 500*
- Approuver l’exposé-sondage.
- Gestion de la qualité par les technologies*
- Recourir à des experts en technologie pour l’examen des projets de documents ne faisant pas autorité.
- Formuler des commentaires ciblés sur la première révision de la norme ISA pour les EPC de l’IAASB, s’il y a lieu, pour les besoins et les intérêts des parties intéressées et concernées au Canada et pour l’élaboration d’une solution canadienne.
- Déterminer si le chapitre 7060, Examen des états financiers intermédiaires par l’auditeur, continue de répondre aux besoins à la lumière du projet de l’IAASB sur la Norme internationale de missions d’examen limité 2410, Review of Interim Financial Information Performed by the Independent Auditor of the Entity.
- Participer à des discussions avec d’autres normalisateurs nationaux pour renforcer les relations avec eux, accroître notre influence sur la scène internationale et cerner les occasions de collaboration. Il peut s’agir :
- de se réunir régulièrement avec d’autres normalisateurs nationaux;
- de participer à des réunions de normalisateurs nationaux organisées par l’IAASB.
|
* Projets prévus par l’IAASB
Haut de la page
But no 5 : fournir du soutien pour la mise en œuvre et l’application efficaces des normes afin d’accroître l’uniformité et la qualité dans la réalisation des missions
|
Activités
|
- Effectuer, pour tous les projets de normalisation, une analyse des risques liés à la mise en œuvre. Cette analyse comprend l’examen de la nature des difficultés potentielles de mise en œuvre à l’étape de l’approbation finale.
- Faire le suivi des travaux visant l’élaboration d’indications de mise en œuvre et d’autres indications par des tiers, y compris d’autres normalisateurs nationaux, et y contribuer. Les indications pourraient porter sur :
- les missions de compilation d’informations financières prospectives et d’informations pro forma;
- la continuité de l’exploitation;
- la fraude;
- les technologies;
- la durabilité.
- Mener des actions de sensibilisation ciblées pour mieux comprendre les difficultés d’application des deux normes de mise en œuvre récente que sont la NCA 315, Identification et évaluation des risques d’anomalies significatives, et la Norme canadienne de services connexes 4200, Missions de compilation.
- Déterminer la meilleure façon de donner suite aux commentaires recueillis et prendre les mesures nécessaires. Celles-ci peuvent inclure l’élaboration d’indications en partenariat avec d’autres.
- Suivre les modifications apportées aux lois sur les valeurs mobilières et examiner si les normes répondent toujours aux besoins ou si des indications supplémentaires sont nécessaires.
- Avec l’aide du Groupe de travail sur les audits d’entités peu complexes, prendre des mesures rapides et significatives pour faciliter l’application efficace et efficiente des NCA dans le cadre des audits d’EPC.
- Suivre l’avancement, en faisant valoir le point de vue canadien, de tous les suivis après mise en œuvre de l’IAASB, y compris lorsqu’il y a des difficultés d’ajustement et d’adaptation à l’audit d’EPC.
|
Haut de la page
RISQUES ET REDDITION DE COMPTES
L’exécution de notre mandat repose sur une gestion des risques efficace. Nous repérons les risques généralisés, mettons en œuvre des mesures d’atténuation et surveillons les faits nouveaux pour nous assurer d’accomplir notre mission.
Nous rendons compte chaque année de notre performance au Conseil de surveillance des normes d’information et de certification. Nous mesurons la réalisation de nos stratégies :
- en définissant les activités spécifiques qui concourent à la réalisation des stratégies énoncées dans notre plan annuel;
- en mesurant notre performance et en faisant rapport à ce sujet en fonction de nos activités annuelles et de nos objectifs stratégiques.
Haut de la page