Aperçu
Le plan annuel 2026-2027 repose sur la vision, la mission et les objectifs stratégiques énoncés dans notre plan stratégique 2022-2027, qui met l’accent sur l’amélioration de la pertinence de l’information financière et non financière communiquée afin de répondre aux besoins actuels et futurs des parties intéressées et concernées au Canada. Nous sommes conscients que le contexte de l’information financière évolue rapidement, sous l’effet de l’innovation technologique, des facteurs politiques et environnementaux et de la demande soutenue pour des informations utiles à la prise de décisions. En cette dernière année de notre plan stratégique 2022-2027, nous mènerons des consultations sur notre prochain plan stratégique, qui définira nos orientations pour 2027 et les années suivantes. Ces nouvelles stratégies, qui s’appuieront sur les progrès accomplis, nous permettront de relever les défis émergents et de saisir les occasions futures.
Notre plan annuel décrit les activités que nous prévoyons d’entreprendre cette année. Dans l’environnement dynamique actuel, nous restons déterminés à élaborer des normes comptables de grande qualité pour chaque grande catégorie d’entités publiantes du secteur privé au Canada, soit les entreprises ayant une obligation d’information du public, les entreprises à capital fermé, les organismes sans but lucratif (OSBL) et les régimes de retraite.
Nous continuerons de maintenir un engagement ferme auprès de l’International Accounting Standards Board (IASB) et de tirer parti de nos rôles de coprésident de l’International Forum of Accounting Standard Setters (IFASS) et de membre de l’Accounting Standards Advisory Forum (ASAF) pour que les perspectives canadiennes soient prises en compte dans l’élaboration des Normes IFRS® de comptabilité. Nous ferons appel à nos comités consultatifs pour soutenir la mise en œuvre des nouvelles normes et influencer les projets de l’IASB. Ce travail est essentiel au maintien de la pertinence des Normes IFRS de comptabilité pour les entreprises canadiennes ayant une obligation d’information du public.
Nous poursuivrons nos différents projets sur les normes canadiennes et continuerons d’appliquer notre cadre pour les indications afin d’aider les parties intéressées et concernées à appliquer nos normes. Cette année, nous amorcerons des travaux sur des sujets que les parties intéressées et concernées ont jugés prioritaires dans le cadre du projet d’examen approfondi des Normes comptables pour les entreprises à capital fermé (NCECF), et nous poursuivrons le projet sur l’exemption relative à la comptabilisation des actifs incorporels acquis et l’amortissement des écarts d’acquisition. Nous consulterons par ailleurs le secteur des OSBL par le biais d’un exposé-sondage sur les apports et d’un document de consultation sur la présentation des entités contrôlées et apparentées. En outre, nous prévoyons de mener des recherches pour mieux comprendre la situation actuelle des régimes de retraite.
Les besoins des Canadiennes et des Canadiens en matière d’information financière évoluent. La priorité demeure toutefois la production d’informations utiles à la prise de décisions qui vont au-delà des états financiers traditionnels. Portés par notre plan stratégique 2022-2027, nous visons à répondre à ces besoins en élaborant des normes comptables de grande qualité, tout en demeurant conscients des limites de l’information contenue dans les états financiers. Grâce à une collaboration active avec les parties intéressées et concernées, y compris les utilisateurs des états financiers, nous veillerons à ce que les normes fournissent des informations utiles à la prise de décisions et que leur application soit efficace sur le plan des coûts pour les préparateurs.
À mesure que nous réaliserons les activités décrites dans le présent plan annuel, nous surveillerons de près l’évolution du contexte économique et les difficultés rencontrées par les parties intéressées et concernées. Il s’agit notamment d’évaluer l’incidence des avancées technologiques, entre autres l’intelligence artificielle (IA), pour l’information financière afin de s’assurer que notre processus de normalisation demeure rigoureux et continue de servir efficacement l’intérêt public. Nous ferons preuve de flexibilité et ajusterons notre plan selon les besoins.
Haut de la page
Stratégies pour chaque partie du Manuel de CPA Canada – Comptabilité
Partie I : Soutenir l’application des Normes IFRS de comptabilité au Canada
Nos objectifs
Nous sommes d’avis que le soutien à la mise en œuvre commence dès le début de l’élaboration d’une norme. Par conséquent, nous continuerons nos efforts en vue d’influer sur l’IASB tout au long de son processus de normalisation, en mettant à profit notre réputation pour faire avancer les choses. Nous nous efforcerons également d’offrir à nos parties intéressées et concernées une ligne de communication directe avec l’IASB, dans la mesure du possible.
Nous offrons à nos parties intéressées et concernées un soutien à la mise en œuvre par des activités ciblées, à savoir :
- Influence : Nous procéderons à des consultations appropriées à l’égard des documents de consultation de l’IASB, dans la mesure où ils concernent les parties intéressées et concernées canadiennes.
- Veille : Nous faisons un suivi attentif des difficultés d’application concernant les problèmes nouveaux et les modifications récemment publiées. Notre Groupe de discussion sur les Normes IFRS® de comptabilité participe activement à toutes ces activités. Nous travaillerons en collaboration avec lui afin de diagnostiquer, grâce à une communication ouverte et à un programme de travail rigoureux, les questions de mise en œuvre ayant une incidence au Canada.
- Soutien des comités : Nous communiquerons régulièrement avec nos comités consultatifs, notamment le Comité consultatif des universitaires et le Comité consultatif des utilisateurs, pour faire en sorte que les questions propres au Canada soient prises en considération. Nous ferons également appel à notre nouveau Groupe de soutien à la mise en œuvre de la norme relative aux activités à tarifs réglementés pour appuyer la mise en œuvre de la nouvelle norme à venir, ainsi qu’à notre Groupe de travail sur la comptabilité d’atténuation du risque pour étudier l’incidence éventuelle des propositions de l’IASB sur des secteurs précis de l’économie canadienne.
Pour nos parties intéressées et concernées, il est très important que l’application des Normes IFRS de comptabilité et celle des principes comptables généralement reconnus des États-Unis n’aboutissent pas à des résultats discordants. Nous continuerons donc à œuvrer à la réduction des disparités (nouvelles ou superflues) entre les résultats de l’application de ces deux référentiels d’information financière en maintenant des liens étroits avec l’IASB et le Financial Accounting Standards Board des États-Unis. Nous poursuivrons également notre collaboration stratégique avec d’autres normalisateurs nationaux, notamment en tant que coprésident de l’IFASS.
Partie II : Continuer d’élaborer des normes comptables qui conviennent aux entreprises à capital fermé
Nos objectifs
Nos priorités pour 2026-2027 continuent d’être l’amélioration de la pertinence des normes de présentation de l’information financière appliquées par les entreprises à capital fermé et les aspects qui leur causent des difficultés. Les réponses à notre document de consultation intitulé Examen approfondi des Normes comptables pour les entreprises à capital fermé nous ont aidés à cerner les difficultés d’application que rencontrent les parties intéressées et concernées. À la lumière de ces commentaires, nous entamerons cette année des travaux sur des sujets qui, de l’avis des répondants, sont hautement prioritaires et pour lesquels les propositions du document de consultation bénéficient d’un large soutien. Nous mènerons donc des recherches au sujet des opérations entre apparentés et élaborerons des indications concernant la dépréciation d’actifs à long terme. Nous publierons également une synthèse des commentaires pour faire ressortir les autres sujets prioritaires en lien avec l’examen approfondi des NCECF, lesquels seront traités dans les années à venir. Nous délibérerons sur les commentaires issus de notre exposé-sondage, Exemption relative à la comptabilisation des actifs incorporels acquis et amortissement des écarts d’acquisition, et nous travaillerons à la finalisation du projet visant la simplification et la possibilité de choix dans la Partie II du Manuel, à savoir les NCECF.
Nous poursuivrons également nos travaux en vue de l’élaboration d’un exposé-sondage sur la mise à jour du Cadre conceptuel de la Partie II et de la Partie III (Normes comptables pour les OSBL) du Manuel. Ce projet vise à préciser la raison d’être et l’application prévue des fondements conceptuels. Il mettra à jour les fondements conceptuels énoncés dans les Parties II et III du Manuel pour aider le CNC dans l’élaboration des normes et faciliter l’application des PCGR par les préparateurs et les professionnels en exercice.
Enfin, notre Comité consultatif sur les entreprises à capital fermé, notre Comité consultatif sur les petits et moyens cabinets et notre Comité consultatif des utilisateurs des états financiers d’entreprises à capital fermé du Canada continueront de jouer un rôle déterminant dans l’élaboration de normes comptables de grande qualité. Pour ce faire, ils identifieront et analyseront les questions relatives à l’application en s’appuyant sur notre cadre pour les indications, puis formuleront des recommandations à cet égard. Par ailleurs, nous sommes constamment à l’écoute de nos parties intéressées et concernées, afin d’être bien au fait des problèmes nouveaux auxquels se heurtent les entreprises canadiennes à capital fermé. En 2026-2027, nous prévoyons d’entamer des travaux pour traiter des questions spécifiques relatives au cadre pour les indications qui nécessitent des activités de normalisation.
Partie III : Continuer d’établir des normes comptables qui conviennent aux OSBL
Nos objectifs
Nous nous faisons un devoir de veiller à ce que les normes pour les OSBL reflètent l’environnement actuel et de soutenir les parties intéressées et concernées dans leur application. Nous souhaitons favoriser un dialogue constructif avec le secteur des OSBL dans le cadre de la préparation de notre exposé-sondage sur les apports. En outre, nous prévoyons de solliciter des commentaires auprès du secteur au moyen d’un document de consultation sur la présentation des entités contrôlées et apparentées dans les états financiers des OSBL.
Nous compterons sur l’appui du Comité consultatif sur les organismes sans but lucratif pour la suite de nos projets concernant les OSBL. Par ailleurs, le Comité identifiera et analysera les questions relatives à l’application en s’appuyant sur notre cadre pour les indications, puis formulera des recommandations à cet égard.
Partie IV : Accroître la pertinence du traitement comptable appliqué par les régimes de retraite
Nos objectifs
Nous continuerons de faire en sorte que les normes de la Partie IV du Manuel, soit les Normes comptables pour les régimes de retraite, répondent aux besoins de ce secteur.
Nous prévoyons de nous appuyer sur les commentaires recueillis dans le cadre de notre sondage sur le programme de travail et de mener des recherches sur les régimes de retraite qui ne sont pas des régimes à prestations ou à cotisations définies traditionnels, afin de nous assurer que les normes restent adaptées à l’évolution des régimes de retraite.
De plus, nous comptons collaborer avec notre Comité consultatif sur les régimes de retraite afin de cerner les difficultés actuelles du secteur pour orienter nos travaux sur la Partie IV du Manuel, et utiliser notre cadre pour les indications pour apporter un soutien supplémentaire aux régimes de retraite si nécessaire.
Haut de la page
Favoriser l’amélioration de la qualité des informations présentées hors des états financiers traditionnels
Nos objectifs
Au cours de l’exercice, nous élaborerons notre prochain plan stratégique, qui orientera nos travaux dès 2027. Puisque les changements qui touchent notre contexte continuent d’influencer les informations présentées dans les états financiers et hors de ceux-ci, nous adaptons notre stratégie afin que nos normes restent pertinentes pour la communication d’informations utiles.
Nous constatons toujours une évolution rapide des besoins d’information des entités canadiennes. De plus, les fournisseurs de capitaux, les investisseurs et les parties intéressées et concernées exigent plus de transparence et d’informations utiles à la prise de décisions, au-delà de celles qui sont présentées dans les états financiers traditionnels. Par conséquent, nous cherchons à déterminer la meilleure façon de répondre aux besoins propres au contexte canadien, tout en continuant de tenir compte de l’influence potentielle des informations autres que celles contenues dans les états financiers sur la compréhension de ceux-ci.
Dans cette optique, nous continuerons à solliciter l’avis des utilisateurs des états financiers, par l’intermédiaire de notre Comité consultatif des utilisateurs et de notre Comité consultatif des utilisateurs des états financiers d’entreprises à capital fermé du Canada, pour mieux comprendre les informations sur lesquelles ils s’appuient, tant dans les états financiers traditionnels qu’au-delà. Ces commentaires nous aideront à faire en sorte que nos normes restent une source d’informations utiles à la prise de décisions. En parallèle, nous collaborerons étroitement avec les parties intéressées et concernées pour déterminer le périmètre des informations qui devraient être contenues dans les états financiers.
Dans le cadre de nos activités, nous demeurons alertes à l’incidence des avancées technologiques, y compris de l’IA, sur la profession comptable. Nous mènerons des recherches pour comprendre comment ces nouveautés modifient l’utilisation de l’information financière et l’application de nos normes, pour orienter nos façons de faire en matière de normalisation.
Haut de la page
Accroître l’influence du CNC sur la scène internationale
Nos objectifs
Nous sommes fiers de la solide réputation internationale que nous avons su bâtir pour le Canada en matière de normalisation, un succès rendu possible grâce à la mobilisation et au soutien des parties intéressées et concernées dans tout le pays. Notre rôle de coprésident de l’IFASS témoigne de cette réussite et souligne notre leadership sur la scène mondiale.
Lors de l’exercice 2026-2027, il sera essentiel de veiller à ce que l’IASB prenne en compte les perspectives canadiennes, de façon à ce que les Normes IFRS de comptabilité donnent lieu à des informations utiles pour les entités canadiennes ayant une obligation d’information du public. Notre réputation de chef de file mondial en matière de normalisation nous aidera à atteindre cet objectif.
Nous participerons à l’avancement de la normalisation à l’échelle mondiale en exerçant un leadership intellectuel et en contribuant aux meilleures pratiques internationales pour les grandes catégories d’entités publiantes du secteur privé canadien, tout en tirant parti des enseignements issus de nos activités internationales pour enrichir l’élaboration des normes canadiennes.
Pour ce faire, nous continuerons :
- à entretenir et à promouvoir une étroite collaboration stratégique avec les normalisateurs du monde entier pour relayer et amplifier les points de vue canadiens sur les Normes IFRS de comptabilité et à discuter des questions qui touchent les entreprises à capital fermé, les OSBL et les régimes de retraite au Canada;
- à participer aux réunions internationales, telles que celles de l’ASAF, des World Standard Setters et de l’IFASS, en faisant connaître les pratiques canadiennes concernant les questions d’intérêt;
- à appuyer tout membre canadien de l’IASB et de divers comités internationaux, et à recommander des candidatures canadiennes lorsque l’occasion se présente.
Haut de la page
Suivi des progrès
Procédure officielle
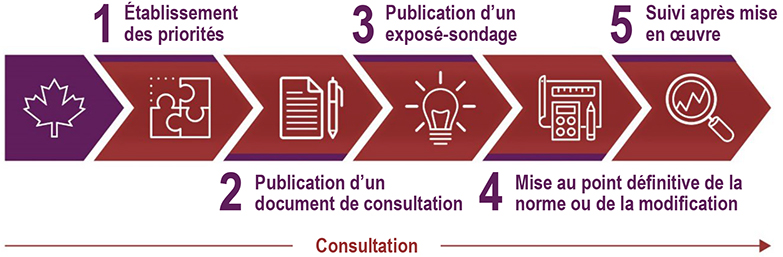
Notre procédure officielle se fonde sur trois principes : la transparence, la consultation et la reddition de comptes. Pour déterminer le contenu du Manuel, qui est appliqué par toutes les entités publiantes au Canada, nous suivons une procédure officielle fondée sur ces principes.
Procédure officielle relative aux normes comptables établies au Canada
Procédure officielle relative aux Normes IFRS de comptabilité
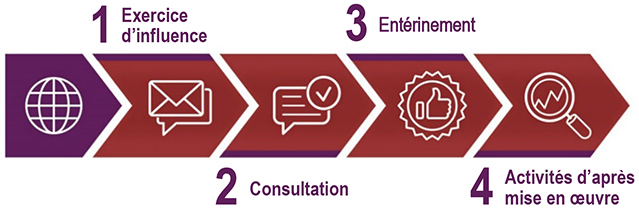
Nous croyons fermement que chacune de nos décisions doit respecter notre procédure officielle, et nous prendrons en considération d’autres facteurs dans l’application de cette procédure dans l’éventualité où se manifesteraient des circonstances exceptionnelles. Nous continuerons de chercher des façons d’améliorer la transparence de nos activités, notamment en nous rendant plus accessibles à nos parties intéressées et concernées et en élargissant la portée de nos activités de consultation. Ce sont là des facteurs essentiels pour nos travaux.
De plus, l’atteinte de nos objectifs généraux au chapitre de la gouvernance nécessite que nos parties intéressées et concernées puissent nous demander des comptes et comprennent les décisions que nous prenons. Pour favoriser cela, nous veillerons à leur communiquer en temps opportun des informations pertinentes de manière claire et concise.
Communications
La qualité de tout ce que nous faisons est directement liée au maintien de voies de communication ouvertes avec nos parties intéressées et concernées.
Nous veillerons notamment à adapter nos messages afin d’accroître la sensibilisation et la participation d’un public diversifié, et ainsi recueillir de précieux commentaires sur nos activités. De plus, nous continuerons à utiliser les technologies disponibles afin d’explorer de nouveaux moyens de mobiliser nos parties intéressées et concernées.
Risques
Pour être certains de réaliser les objectifs établis dans nos plans annuels et stratégiques, nous suivons nos progrès et nous cernons et gérons nos risques efficacement. Notre gestion des risques consiste notamment à définir des contrôles d’atténuation et à surveiller l’évolution de l’environnement pour savoir à quel moment modifier notre approche de normalisation.
La plupart des principaux risques que nous devons gérer sont de nature fonctionnelle. Nous sommes conscients que le contexte politique et économique actuel peut accroître la demande de soutien des parties intéressées et concernées pour l’application des normes. Pour y répondre, nous continuerons d’appliquer notre cadre pour les indications. En outre, l’une de nos grandes priorités en matière de gestion des risques stratégiques et réputationnels est de demeurer pertinents pour nos parties intéressées et concernées. Ainsi, nous nous engageons à faire preuve de souplesse et à réévaluer nos priorités en fonction des besoins lorsqu’il y a lieu de le faire, notamment en trouvant des façons novatrices de faire avancer nos projets et d’utiliser efficacement le temps de nos parties intéressées et concernées.
Livrables et échéanciers
Notre plan est établi d’après nos meilleures estimations, fondées sur notre effectif actuel, les projets approuvés par le CNC en ce qui concerne les normes canadiennes et les informations les plus récentes au sujet du programme de travail de l’IASB. Nous sommes prêts à le réviser pour répondre convenablement aux besoins de nos parties intéressées et concernées. Le cas échéant, nous communiquerons de manière claire et en temps opportun les changements apportés et les motifs qui les justifient.
Pour demeurer au fait de l’avancement de nos projets et activités en cours, consultez nos pages Web :
Pour en savoir plus sur les projets qui portent sur les Normes IFRS de comptabilité, voir le programme de travail de l’IASB (en anglais). Pour vous renseigner sur les travaux du CNC qui concernent les normes nationales ou internationales de comptabilité, consulter les résumés des décisions du CNC, publiés après chacune de ses réunions.
Pour obtenir un survol de nos réalisations antérieures, lire notre rapport annuel.
Haut de la page