Principaux points à retenir
- La norme IFRS 18 États financiers : Présentation et informations à fournir devrait améliorer la comparabilité, mais sa mise en œuvre exigera des efforts considérables.
- Les mesures de la performance définies par la direction (MPD) seront plus transparentes, mais pourraient donner lieu à des difficultés d’interprétation.
- La technologie et l’évolution des besoins des utilisateurs transforment les modes de préparation et de consommation de l’information financière.
Aperçu
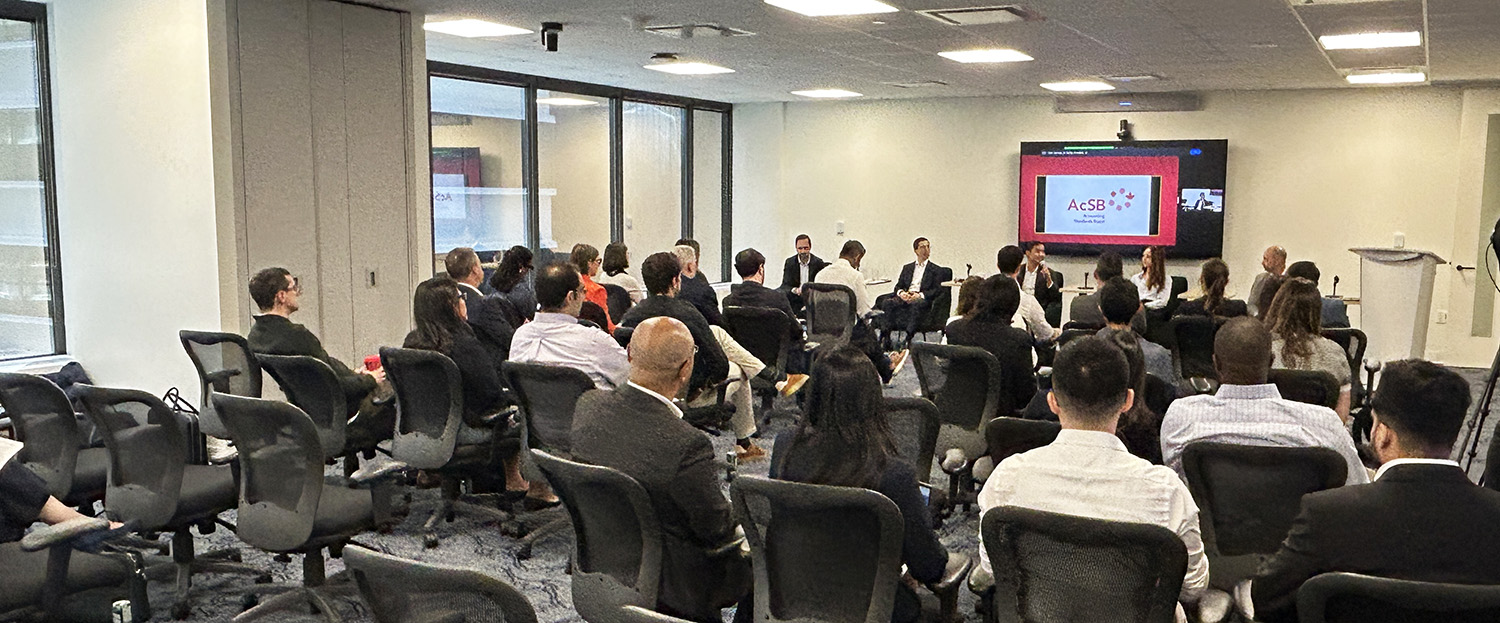
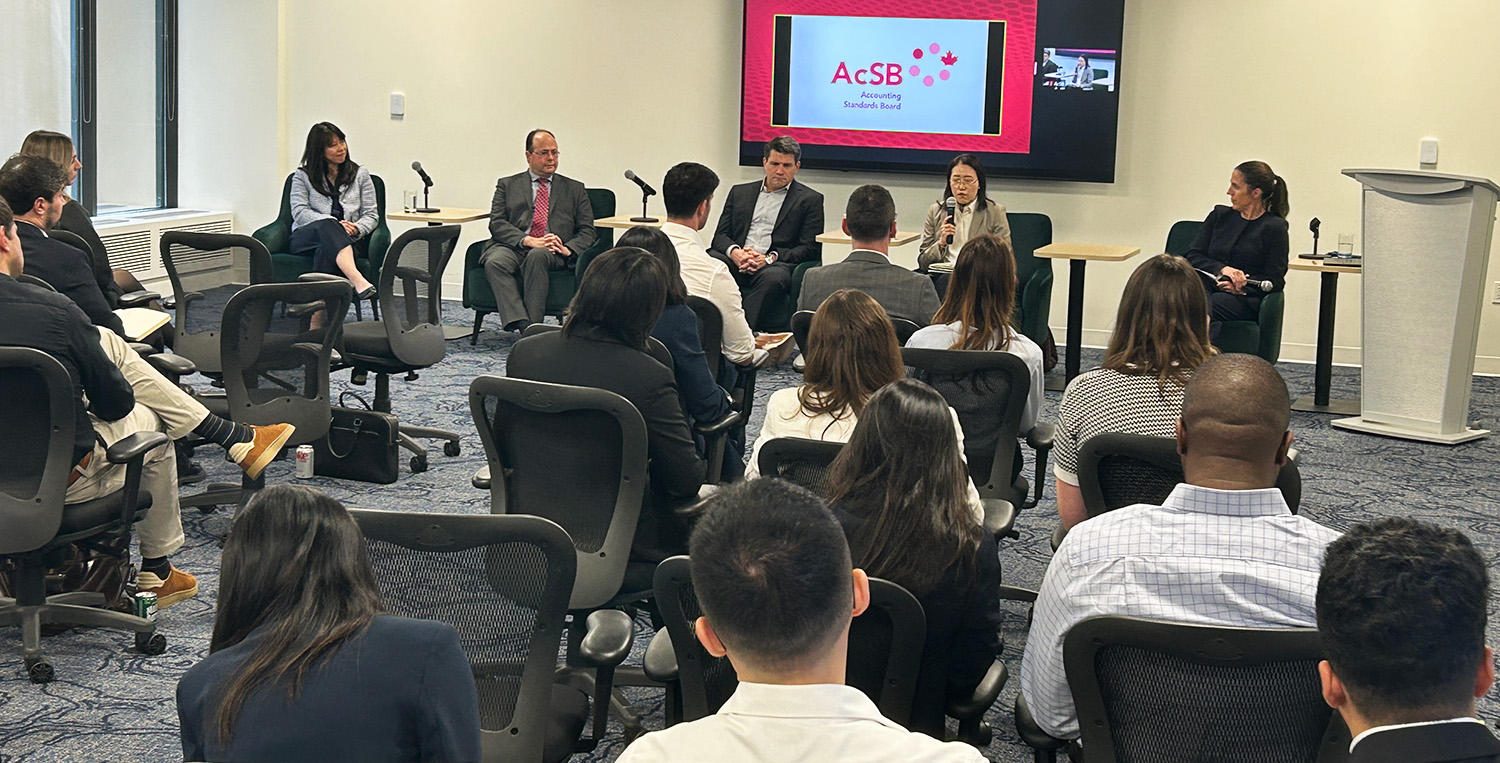
Le 3 juin 2026, le CNC a organisé deux tables rondes, sur les sujets suivants :
- IFRS 18 États financiers : Présentation et informations à fournir – Difficultés et attentes
- L’avenir de l’information financière
Nous avons réuni des membres d’instances de normalisation et d’autorités de réglementation des valeurs mobilières ainsi que des préparateurs et des utilisateurs d’états financiers afin de discuter de la mise en œuvre d’IFRS 18 et de l’évolution ininterrompue de l’information d’entreprise.
Provenance des commentaires
Notre table ronde sur IFRS 18 a été animée par Andrew White, directeur adjoint, Normes comptables.
Intervenants :
- Hagit Keren, membre de l’IASB
- Brian Banderk, chef comptable, Alberta Securities Commission
- Howard Leung, analyste principal, Fiera Capital
- Gary Hum, vice-président, Information financière, Fairfax Financial
Notre table ronde sur l’avenir de l’information financière a été animée par Katharine Christopoulos, directrice, Normes comptables.
Intervenants :
- Rika Suzuki, membre de l’IASB
- Anita Cyr, chef comptable, British Columbia Securities Commission
- André Besson, responsable des directives, information financière de groupe, Nestlé
- Erin Greenfield, président et gestionnaire de portefeuille, Greenfield Investment Management
Teneur des commentaires
IFRS 18 – Difficultés et attentes
Meilleure structure, meilleure comparabilité
Un des grands thèmes de la discussion a été l’importance de renforcer la cohérence et la comparabilité de la présentation de la performance financière. IFRS 18 instaure une structure plus claire pour l’état du résultat net, y compris par l’établissement de catégories et de sous-totaux précis, afin de fournir un point de départ cohérent à l’analyse des investisseurs.
Une plus grande cohérence – notamment au chapitre du résultat d’exploitation et du classement des charges – aidera les utilisateurs à analyser la performance financière. Des informations supplémentaires sur les charges devraient également favoriser la compréhension de la structure de coût d’une entité.
Dans le même temps, le jugement continuera de jouer un rôle important, et il faut s’attendre à certaines divergences dans la pratique.
Les mesures de performance définies par la direction restent un sujet central
Les MPD ont été amplement discutées. Avec IFRS 18, certaines mesures utilisées par la direction font leur entrée dans les états financiers audités et doivent faire l’objet d’explications et de rapprochements. L’objectif est de rendre ces mesures plus transparentes et de faciliter leur rattachement aux états financiers. Les utilisateurs devraient donc être plus à même de comprendre la perception que la direction a de la performance et le lien qu’ont ces mesures avec les résultats publiés.
Les intervenants ont également mis en garde contre un éventuel écart par rapport aux attentes. Étant donné que les MPD figureront dans les états financiers audités, certains utilisateurs pourraient supposer qu’elles offrent un niveau d’assurance ou de cautionnement qui va au-delà de ce qu’exige IFRS 18. Les utilisateurs doivent examiner attentivement ces mesures dans le cadre de leur analyse.
La mise en œuvre ira bien au-delà de la simple présentation
Bien qu’IFRS 18 soit centrée sur la présentation et les informations à fournir, sa mise en œuvre devrait avoir des répercussions qui ne se limitent pas au contenu des états financiers. Les entités pourraient devoir mettre à jour leur plan comptable, leur production de rapports internes, leur système de données et les contrôles correspondants.
Les intervenants ont souligné qu’IFRS 18 ne se résumait pas à un simple exercice de mise en forme. Le succès de la mise en œuvre au sein d’une organisation exigera planification, coordination et efforts soutenus de la part de différents services.
La préparation et la communication seront essentielles
Les entités en sont à des stades différents de préparation à IFRS 18. L’état d’avancement peut dépendre de leur taille, de leur complexité et des ressources disponibles. Les petites entreprises peuvent être confrontées à des difficultés liées aux systèmes, aux données et à leurs capacités internes.
Il importera de communiquer clairement tout au long de la transition. Les entités doivent expliquer les effets attendus d’IFRS 18, y compris les modifications apportées à la présentation et aux mesures de performance, afin que les utilisateurs, le conseil d’administration et le comité d’audit comprennent ce qui change et pourquoi c’est important.
L’avenir de l’information financière
Les états financiers restent le fondement de l’information d’entreprise
Au-delà d’IFRS 18, les intervenants ont souligné que les états financiers restaient le fondement de l’information d’entreprise. Ces derniers fournissent des informations cohérentes et crédibles qui se prêtent aux comparaisons et aident les investisseurs à prendre leurs décisions.
En même temps, les états financiers ne constituent qu’un élément parmi d’autres d’un écosystème de communication plus large. La communication des entités passe par tout un éventail de rapports et de canaux; il est donc essentiel que les informations de différentes sources soient clairement reliées entre elles.
La technologie transforme à la fois la préparation et la consommation
La technologie modifie à la fois les modes de préparation et d’utilisation de l’information financière. Les préparateurs ont recours à des outils numériques pour gérer des exigences d’information croissantes et renforcer leurs processus internes, tandis que les utilisateurs s’appuient de plus en plus sur des plateformes et agrégateurs de données, et sur des synthèses générées par l’IA.
Dans ce contexte, il est d’autant plus important que les rapports soient clairs et bien structurés afin de garantir l’accessibilité de l’information et l’exactitude de son interprétation.
Bien que la présentation d’information en continu paraisse exclue à court terme, les entités subissent une pression croissante pour publier leurs résultats plus rapidement et réduire le délai entre la clôture de la période et la publication.
La difficulté de la transparence demeure
La surabondance d’informations reste une préoccupation. Même si la technologie ne cesse de progresser, les rapports ne sont utiles que si les informations en sont pertinentes, bien organisées et propices à la prise de décision.
Les entités doivent continuer à s’attacher à fournir des informations utiles, plutôt que de se contenter d’augmenter le volume d’informations fournies. Elles devraient se demander si la fourniture d’informations supplémentaires apporte des avantages qui justifient les coûts et la complexité qui s’y rattachent.
L’équilibre entre le changement et la stabilité
Un thème est revenu dans les deux tables rondes : la nécessité de trouver un équilibre entre changement et stabilité. L’information financière doit continuer d’évoluer au rythme des mutations économiques et technologiques, tout en restant claire, cohérente et facile à mettre en œuvre.
Les intervenants ont fait remarquer que les normes fondées sur des principes peuvent favoriser cet équilibre, car elles sont applicables à différents secteurs et dans diverses situations. Il est toutefois important de veiller à une application rigoureuse afin d’éviter toute subjectivité ou incohérence inutile.
La comparabilité à l’échelle mondiale reste essentielle
Malgré les incertitudes géopolitiques et la fragmentation des économies, la comparabilité à l’échelle mondiale reste essentielle. Les marchés de capitaux et les investisseurs opèrent par-dessus les frontières, et partager le même langage d’information favorise la transparence et la confiance.
Les différences entre référentiels peuvent compliquer les comparaisons, en particulier lorsque l’analyse de l’information se fait par plateforme de données. Le maintien de la plus grande harmonie possible favorise la qualité des décisions d’investissement et la confiance dans les marchés de capitaux.
Perspectives
Un message clair est ressorti des deux tables rondes : l’information financière doit continuer d’évoluer tout en restant centrée sur son objectif premier, à savoir fournir des informations crédibles, comparables et utiles à la prise de décision.
À court terme, cela implique de contribuer à la réussite de la mise en œuvre d’IFRS 18. À plus long terme, cela implique de s’adapter aux nouvelles technologies, à l’évolution des besoins des utilisateurs et à un contexte mondial plus complexe, tout en préservant la confiance et la rigueur qui sont les fondements d’une information financière de qualité.
La poursuite du dialogue entre les instances de normalisation, les autorités de réglementation, les préparateurs et les utilisateurs sera essentielle pour atteindre un tel équilibre et favoriser la qualité des rapports au Canada comme à l’international.
Écoute sur demande
Écoutez le témoignage direct de membres des instances de normalisation et des autorités de réglementation, de préparateurs et d’utilisateurs en parcourant l’intégralité des enregistrements des tables rondes :
Transcription des enregistrements :