Cette section présente les modifications touchant les éléments suivants :
- la définition du terme « procédures analytiques de corroboration »;
- les résultats des procédures analytiques mises en œuvre en tant que procédures d’évaluation des risques;
- la conception et la mise en œuvre des procédures analytiques de corroboration.
La section présente les principales modifications proposées, leur raison d’être et, s’il y a lieu, les considérations clés relatives à l’adaptabilité. Des références pertinentes à l’exposé-sondage de l’IAASB sont également fournies.
Définition des procédures analytiques de corroboration
Principales modifications proposées
- La définition proposée de « procédures analytiques de corroboration » à l’alinéa 6 b) de la norme ISA 520 établit une distinction entre les procédures analytiques de corroboration et les autres procédures analytiques. Elle précise également que les procédures de corroboration sont conçues pour détecter les anomalies significatives au niveau des assertions et qu’il faut qu’elles :
- reposent sur des attentes de l’auditeur suffisamment précises pour lui permettre d’identifier les écarts susceptibles d’indiquer la présence d’une anomalie significative;
- utilisent des corrélations plausibles et prévisibles entre des informations financières, des informations non financières ou une combinaison des deux.
Raison d’être des modifications
- Les modifications améliorent la clarté et la cohérence des pratiques en établissant des caractéristiques qui distinguent plus clairement les procédures analytiques de corroboration des procédures analytiques utilisées dans d’autres aspects de l’audit.
- Elles répondent aux difficultés relevées dans la pratique du fait que les procédures sont parfois qualifiées de procédures analytiques de corroboration lorsqu’elles sont trop générales, trop génériques, insuffisamment ventilées ou trop imprécises pour permettre de détecter une anomalie significative.
Sections pertinentes
ES-ISA 520
- Notes explicatives – Section 1–B, paragraphes 10 à 13.
- Projet de norme – Alinéas 6 b) et 8 b) et paragraphes A8 à A20.
Exposé-sondage du projet dans son ensemble
- Notes explicatives – Section 1–A, paragraphe 40.
Résultats des procédures analytiques mises en œuvre en tant que procédures d’évaluation des risques
Principales modifications proposées
- Il est proposé de modifier la définition actuelle du terme « procédures analytiques » en supprimant la phrase qui fait référence aux investigations portant sur les variations ou les corrélations relevées. En effet, une investigation est une mesure de suivi possible et non un élément définitoire.
- Le paragraphe 7 du projet de norme ISA 520 précise la façon de traiter des résultats inattendus lors de la mise en œuvre de procédures analytiques en tant que procédures d’évaluation des risques.
Raison d’être des modifications
- La définition proposée de « procédures analytiques » porte, à juste titre, sur les caractéristiques des procédures analytiques plutôt que sur les travaux que l’auditeur est tenu d’effectuer à leur égard.
- Le paragraphe 7 du projet de norme ISA 520 :
- favorise l’utilisation de procédures analytiques dans l’évaluation des risques, notamment lorsqu’il y a recours à des outils technologiques pour analyser de grandes quantités d’informations, par exemple l’ensemble des opérations d’une population;
- prend en considération l’incidence des résultats inattendus ou incohérents des procédures analytiques, ce qui renforce la nature itérative du processus d’identification et d’évaluation des risques, lequel peut permettre d’identifier des risques nouveaux ou révisés.
Sections pertinentes
ES-ISA 520
- Notes explicatives – Section 1–B, paragraphe 8, et section 1–D, paragraphes 23 et 24.
- Projet de norme – Alinéas 1 a), 5 a) et 6 a) et paragraphes 2, 7, A6 et A7.
Exposé-sondage du projet dans son ensemble
- Notes explicatives – Section 1–A, paragraphe 39.
Conception et mise en œuvre des procédures analytiques de corroboration
Principales modifications proposées
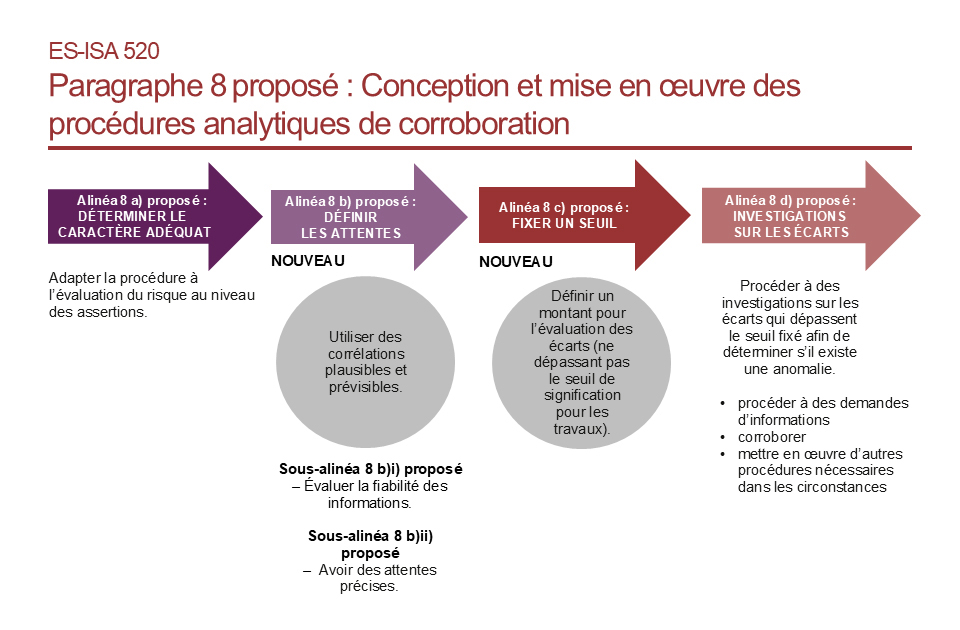
- Il est proposé d’améliorer l’exigence relative à la conception et à la mise en œuvre des procédures analytiques de corroboration.
- La phrase d’introduction de l’exigence énoncée à l’alinéa 8 b) de la norme ISA 520 souligne que les attentes définies par l’auditeur sont fondées sur une ou plusieurs « corrélations plausibles et prévisibles » entre des informations.
- L’exigence proposée à l’alinéa 8 c) de la norme ISA 520 exige explicitement que le seuil servant à évaluer les écarts par rapport aux montants attendus qui sont acceptables sans que des investigations soient nécessaires n’excède pas le seuil de signification pour les travaux.
Le fichier PDF ci-dessous présente un aperçu du paragraphe 8 du projet de norme ISA 520.
Raison d’être des modifications
- Les modifications renforcent la précision d’une procédure analytique de corroboration :
- en soulignant que les attentes de l’auditeur sont fondées sur des corrélations plausibles et prévisibles;
- en exigeant que l’auditeur établisse un seuil pour l’évaluation des écarts par rapport aux montants attendus qui n’excède pas le seuil de signification pour les travaux. Si le seuil est trop élevé, il est peu probable que la procédure analytique de corroboration permette de détecter efficacement les anomalies significatives au niveau des assertions.
Sections pertinentes
ES-ISA 520
- Notes explicatives – Section 1–C, paragraphes 14 à 22.
- Projet de norme – Alinéas 8 b) à d) et paragraphes A12 à A24.